 FINVERSE
17 Eylül 2026, sabah saat on. Ayşe Hanım emekli ikramiyesini koyduğu fonu satmak için telefonunu açıyor. Herkesin en güvenlisi dediği türden bir fon: para piyasası fonu. Satış tuşuna basıyor ve ekranda tek bir cümle beliriyor: İşlem yapılamaz.
O gün Sermaye Piyasası Kurulu, yedi portföy yönetim şirketine ait 131 fonu tasfiyeye aldı. Yaklaşık 350 bin yatırımcının parası bir anda kilitlendi. Akşam Ayşe Hanım'ın kızı Zeynep arıyor: "Anne, benim BES'im de mi gidecek? Hepsini bozdurayım mı?"
Bu yazıda Zeynep'in sorusunu cevaplıyoruz. "Sistem güvenli" diyerek değil, bir denetçinin baktığı yerden bakarak.
Korku tek parça değil
Önce şunu kabul edelim: Endişelenmekte haklısın. SPK onaylı, TEFAS'ta işlem gören, Takasbank'ta saklanan fonlarda insanlar parasına ulaşamadı. Güven sarsıldıysa bunun bir sebebi var.
Ama "param güvende mi?" sorusunun içinde aslında üç ayrı soru var ve cevapları birbirinden çok farklı. Zeynep'in yapabileceği en pahalı hata, bu üçünü tek bir korku gibi görüp tek bir düğmeye basmak olur.
Kiralık kasa benzetmesi
Bankada kiralık bir kasan olduğunu düşün. İçine altınlarını koyuyorsun, kasa senin adına kayıtlı.
- Banka batarsa altınlarım ne olur? Hiçbir şey. Kasadaki altınlar bankanın değil, senin. Bankanın alacaklıları onlara dokunamaz.
- Kasaya koyduğum altın sahteyse? Burada kasa hiçbir işe yaramaz. Kasa içindekini korur, içindekinin gerçek olduğunu garanti etmez.
- Altın gerçek ama fiyatı düşerse? Kasa bunu da engellemez. Bu, piyasanın riski.
Fonlar da tam olarak böyle çalışır. Fondaki varlıklar portföy şirketinin kasasında değil, saklama kuruluşunda, yani Takasbank ve MKK kayıtlarında durur. Bu yapı seni birinci riske karşı korur: Şirket batarsa varlıklar şirketin borçlarına gitmez. Ama ikinci ve üçüncü riske karşı korumaz. Fon yöneticisi kasaya değeri şişirilmiş bir varlık koyarsa, o varlık Takasbank'ta da şişirilmiş kalır.
17 Eylül'de hangi kapı açıldı?
Birincisi değil. Şirketler bir sabah batıp kasayı boşaltmadı. Sorun, kasanın içine konan şeylerdeydi.
Basına yansıyan bilgilere ve SPK kararlarına göre tablo kabaca şöyle: Bazı fonlar paralarını ters repo denen, teminatlı kısa vadeli borç işlemleriyle verdi. Teminat olarak da borsada çok az işlem gören küçük şirketlerin hisselerini kabul etti. İddialara göre bu hisselerin fiyatları aşırı şişirilmişti.
Dört arkadaş düşün. Birbirlerine borç veriyorlar ve teminat olarak, kendi aralarında alıp satarak fiyatını yükselttikleri bir tabloyu gösteriyorlar. Tablo kâğıt üzerinde bir milyon lira ediyor, herkes zengin görünüyor. Ta ki biri gerçekten parasını isteyene kadar. O gün tabloyu gerçek bir alıcıya satmaya çalışıyorsunuz ve kimsenin o fiyatı vermediğini görüyorsunuz.
Hukuki süreç devam ediyor; kimin ne kadar sorumlu olduğuna yargı karar verecek. Ama mekanizma açık.
BES'te üç kapı nasıl duruyor?
Şirket riski. BES'te de varlıklar saklama kuruluşunda durur. Mevzuat gereği, emeklilik şirketi iflas etse bile birikimlere haciz konulamaz.
İçerik riski, yani bu krizin geldiği kapı. Burada BES'in birkaç ek kilidi var. Türkiye Sigorta Birliği'ne göre tasfiye edilen fonların en büyük kısmı serbest fondu ve bu fon türü BES'te yok. Emeklilik fonları daha sıkı yatırım sınırlarıyla ve birden fazla kurumun gözetiminde çalışıyor. Sistemdeki yaklaşık 400 emeklilik fonundan sadece 16'sı banka dışı portföy şirketlerince yönetiliyor.
Peki risk sıfır mı? Hayır, sıfır diyen kişiye güvenme. Ama bu krizdeki türden bir risk BES'te çok daha dar bir alanda. Krizin ardından gelen iki haftada BES'ten ayrılma talepleri azaldı, artmadı.
Panik düğmesinin faturası
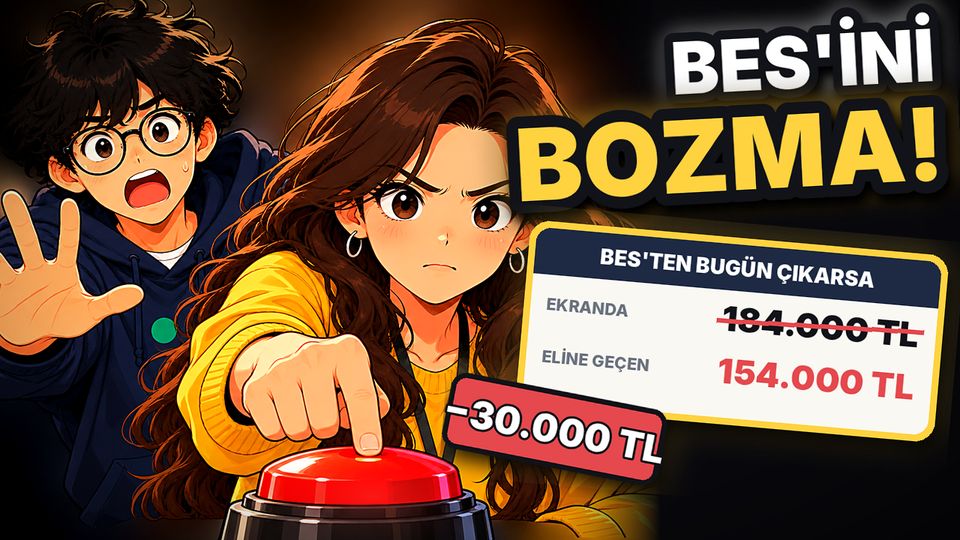
Diyelim ki Zeynep yine de "ben çıkıyorum" dedi. İki yıldır BES'te ve ekranında şu tablo var:
| Kalem | Tutar |
|---|---|
| Kendi yatırdığı para | 120.000 TL |
| Fon getirisi | 40.000 TL |
| Devlet katkısı | 24.000 TL |
| Ekranda görünen | 184.000 TL |
| Devlet katkısı kaybı (3 yıl dolmadı) | −24.000 TL |
| Getiriden %15 vergi | −6.000 TL |
| Eline geçen | 154.000 TL |
Panik düğmesinin bedeli 30 bin lira. Sistemde kalırsa devlet katkısının 3 yılda %15'ini, 6 yılda %35'ini, 10 yılda %60'ını, 10 yılı ve 56 yaşını birlikte doldurduğunda tamamını hak eder. Getiri üzerindeki vergi de emeklilikte %5'e iner.
En önemlisi: Fonlarından endişe ediyorsa sistemden çıkmak zorunda değil. Yılda 12 kez, vergi ödemeden fon değiştirebilir.
BES'ini 5 soruda denetle
- Param hangi fonlarda, onları kim yönetiyor? Emeklilik şirketinin uygulamasında fon dağılımına ve fonu yöneten portföy şirketinin adına bak.
- Fonun içinde ne var? Adı "dengeli" ya da "para piyasası" diye kanma. Tek bir varlığa yığılmış, ne olduğunu anlamadığın bir portföy uyarı işaretidir.
- Enflasyonu geçiyor mu? Son bir yılın getirisini yıllık enflasyonla (Eylül 2026: %29,73) karşılaştır.
- Ne kadar kesinti ödüyorum? Fon işletim gideri her yıl birikiminden sessizce düşer. Benzer fonlarla karşılaştır.
- Tek sepette mi? Bütün birikimin tek fonda ya da tek temadaysa, dağıt.
Bu beş soru, bir denetçinin bir şirkete baktığında sorduğu sorularla aynı: Kim yönetiyor, içinde ne var, gerçek değeri ne, maliyeti ne, risk nerede yoğunlaşıyor?
Akşam Zeynep annesini tekrar arıyor: "Bozdurmuyorum anne. Ama fonlarıma baktım, ikisini değiştirdim."